Egy autószalonban ma már kétféle jövő versenyez ugyanazért a vevőért. Az egyik mögött évtizedes márkahűség és kiépített szervizhálózat áll, a másik kedvező árral, látványos technológiával és új ígéretekkel érkezik. A vásárlónak közben nagyon is jelen idejű kérdései vannak: mennyibe kerül, hol töltheti, és mennyit kell még dolgoznia érte? E három szempont találkozásából rajzolódott ki az autóipar átalakulása az AutoWallis befektetői napján.
Kína hosszú játékot játszik
A kínai elektromosautó-hullámot Európában hajlamosak vagyunk közelgő eseményként kezelni, miközben a fejlődő világ számos piacán már lezajlott az áttörés – mutatott rá Pogátsa Zoltán közgazdász-szociológus. A kínai autóexport 2020 körül váltott meredekebb növekedési pályára, és a kivitelben az elektromos járművek is egyre nagyobb szerepet kapnak. Mégis fontos arányérzéket tartani: a kínai termelés jelentős része továbbra is a hazai vásárlókat szolgálja ki, az Európába érkező mennyiség ehhez képest viszonylag kicsi.
A fordulat tétje messze túlmutat az emblémák versenyén. Pogátsa Zoltán az autóiparhoz sorolta az alkatrészgyártókat, az acél-, alumínium-, műanyag-, gumi- és üvegipar kapcsolódó termelését, valamint a forgalmazókat is. A bemutatott foglalkoztatási és gyártási adatokban a növekedés súlypontja Kínába, kisebb részben Indiába került; a hagyományos autóipari központok lényegesen gyengébb teljesítményt mutatnak.
Közben maguk az autók is változnak: világszerte terjednek az SUV-k és a pick-upok, nő a járművek átlagos tömege. Ebben az akkumulátoroknak is szerepük van, de a belső égésű modellek ugyancsak követik a méretnövekedést. Az átalakulás tehát nem merül ki a benzinmotor villanymotorra cserélésében.
A kínai előretörés mögött más üzleti időtáv is állhat. A közgazdász a bemutatott jövedelmezőségi adatokból arra következtetett, hogy
a kínai gyártók kisebb nyereséggel is beérhetik a hosszabb távú térnyerés érdekében. Ezt ugyanakkor nem azonosította az egész kínai autóipar veszteségességével.
Müllner Zsolt, az AutoWallis igazgatóságának elnöke ehhez a terjeszkedési kényszert tette hozzá. Prezentációja 60–70 százalékos kínai kapacitáskihasználtságot jelzett: a gyárak többet tudnának előállítani, mint amennyit otthon eladnak. Az amerikai piac nehezen hozzáférhető, Afrika és Dél-Amerika vásárlóereje korlátozott, így Európa felértékelődik. Az uniós újautó-piac idei, január–augusztusi bővülésének 72 százalékát négy kínai autócsoport adta.
A vám nem végállomás
A változás már a régi erőviszonyokat is megbontja. Müllner Zsolt nyugat-európai összehasonlításában az európai gyártók részesedése 2021 és 2026 második negyedéve között 69,3-ról 65,1 százalékra, az amerikaiaké 6,3-ról 2,5 százalékra csökkent. A kínaiaké 10,7 százalékra emelkedett.
Pogátsa Zoltán a japán autóipar korábbi amerikai térnyerésében keresett történelmi párhuzamot. Értelmezése szerint sem a vámemelés, sem a hetvenes évek magas olajára nem törte meg tartósan a japán export lendületét; nagyobb jelentőségük volt a mennyiségi korlátozásoknak. A Plaza-egyezményhez kapcsolódó árfolyam-politikai fordulatot szintén felidézte, azt hangsúlyozva, hogy a gazdasági verseny kimenetelét politikai döntések is alakítják.
Ormosy Gábor, az AutoWallis vezérigazgatója árnyalta a vámok hatástalanságáról szóló gondolatot. Szerinte hosszabb távon nem állítják meg a kínai terjeszkedést, rövid távon azonban alkalmazkodásra kényszerítenek. Az elektromos autókat sújtó európai többletvámokra a kínai gyártók részben hibridekkel válaszoltak. A védekezés így a kínálat összetételét is módosítja, nem pusztán a behozatal mennyiségét.
Az európaiak közben olcsóbb villanyautókkal, ismét hangsúlyosabb kisautó-kínálattal és gyorsabb termékfejlesztéssel reagálnak. Ormosy Gábor azonban a kapacitások átrendeződésének társadalmi árát is kiemelte: a német gyárbezárások munkahelyeket veszélyeztethetnek akkor is, ha egyes beruházásoknak Magyarország a nyertese.
A magyar vevő kivár
Közép- és Kelet-Európa mindezt sajátos helyzetből figyeli. Müllner Zsolt szerint a régió dinamikusabban bővülhet a nyugati piacoknál, de az országok pályája erősen eltér. Magyarország újautó-piaca még mindig nem érte el a 2003-as szintet, miközben a lengyel és a cseh piac jelentősen előrébb jutott.
A magyar autópark átlagéletkora 15,6 év, a vizsgált régiós átlag 14,7 év. Ezer magyar lakosra 445 autó jut, szemben az 570-es uniós átlaggal. A csereigény tehát jelentős, de a vásárlóerő felzárkózása lassú: a kereslet egy része új autó helyett használt importban jelenik meg.
Az elektromos átállást az ár mellett a töltési lehetőségek és a bizonytalanság is fékezi. Müllner Zsolt szerint a konzervatívabb vásárlók számára ezért vonzó a hibrid. A bemutatott első féléves magyar adatokban a külső forrásból nem tölthető hibridek aránya 51,4 százalék, a tisztán elektromosoké 10, a konnektoros hibrideké 8 százalék volt. A tisztán elektromos részarány uniós szinten 20,7, a vizsgált nyolc régiós országban 10,2 százalékot ért el.
Ez nem jelenti az átállás leállását: a tölthető hajtásláncok eladásai a régióban 45,1, az unióban 34,2 százalékkal nőttek az első fél évben. Az elnök szerint azonban a fejlődés nem lesz egyenletes. Az időszakosan megnyíló támogatási programok rohamot, majd csendet hoznak, és kivárásra tanítják a vásárlókat. Az olcsó elektromos autókra van igény, de azok megjelenése erősen függ a megfizethetőségtől.
Több eladás, kevesebb pénz
Az árverseny másik oldalán egyre szűkebb árrések állnak. Müllner Zsolt szerint a kínai piacról kieső nyereség az európai gyártóknak is hiányzik, miközben otthon új versenytársakkal találkoznak. A nyomás végigterjed az értékesítési láncon: az importőröknél és a kereskedőknél is kevesebb marad a működésre, fejlesztésre.
Ráadásul az új márkák bevezetésének költségeit előre kell kifizetni. Szalon, szerviz, alkatrész, készletfinanszírozás és képzett munkatárs kell akkor is, amikor az eladás még alacsony. A javításból és karbantartásból származó, kedvezőbb fedezetű bevételek csak később épülnek fel. Müllner Zsolt szerint ezért válik döntővé a méret, a többmárkás működés, a digitalizáció és a tartós ügyfélkapcsolat.
A fogyasztói elvárások változásával kapcsolatban elhangzott, hogy a digitális szolgáltatások és biztonsági rendszerek fejlesztése drága, miközben gyengülhet a hagyományos márkahűség. A résztvevők megkérdőjelezték a párhuzamosan fenntartott, egymáshoz hasonló márkák költségeit, és lehetőséget láttak a szolgáltatásokban, az online értékesítésben. Az autómegosztásnál ugyanakkor a nagyvárosi kereslet jelentőségét hangsúlyozták; nem tekintették mindenütt egyformán működő megoldásnak.
Miró József, az Erste vezető elemzője szerint az autók megfizethetőségét az mutatja meg igazán, mennyit kell dolgozni a vételárukért. Egy harminc évvel korábbi svájci élményét felidézve arról beszélt, hogy egy ismerőse három–hat havi keresetéből megvehetett egy autót, miközben
Magyarországon szerinte ma is többévnyi keresetet jelenthet a vásárlás.
Bár ez nem azonos autótípusra és időszakra vonatkozó statisztikai összehasonlítás, jól érzékelteti a vásárlóerő különbségét. Az elemző által említett, közel 50 százalékos lengyel bruttóbér-előny azonos autóár mellett elméletileg harmadával rövidebb munkával megszerezhető vételárat jelent, ami szerinte a lengyel autópiac erősebb teljesítményét is magyarázza. A magyar vásárlóknak a bérek autóárakat meghaladó emelkedése és az árverseny hozhat könnyebbséget, a tényleges megtakarítási időt azonban az határozza meg, mennyi pénzük marad a megélhetési kiadások után.
Ormosy Gábor vitatja, hogy a kínai márkák értékesítésén több nyereség maradhat, mint a hagyományos gyártók autóin. Szerinte a kínaiak éppen azért tudnak alacsony árakkal vevőket szerezni, mert beérik kisebb árréssel, és a velük dolgozó forgalmazóknak is engedniük kell a saját keresetükből. Ezt a kínai gyárak kihasználatlan kapacitása és az otthon felhalmozódó készletek is ösztönzik: az autóknak külföldön keresnek vevőt, akár a nyereség rovására is. A vezérigazgató szerint ezért a korábbi évek kínai profitadatai már nem feltétlenül tükrözik a mostani helyzetet; példaként említette, hogy Kínában az autókereskedők egy része már veszteséggel működik. A kínai márkák gyors térnyerése tehát önmagában még nem jelenti azt, hogy az értékesítésük rövid távon kiemelkedő üzlet lenne.
A növekedést most kell megfizetni
Az AutoWallis válasza a terjeszkedés folytatása, szigorúbb kiválasztással. A csoport konszolidált árbevétele és EBITDA-ja 2019–2025 között több mint hatszorosára nőtt, a mostani környezet azonban más alkalmazkodást követel. A 17 országban mintegy 30 márkával működő csoportnál az új üzletek indulása az első fél évben 1,3 milliárd forinttal terhelte az eredményt, az éves hatás várhatóan 3,5 milliárd lesz. Ormosy Gábor hangsúlyozta: egy működő vállalkozás megvásárlása és egy új üzlet felépítése eltérően jelenik meg a számokban. Az utóbbinál a kezdeti veszteség azonnal látható, a megtérülés későbbi.
A csoport eredményét a gyengébb értékesítési volumen, a bérek és a forint erősödése is terhelte: a külföldön megkeresett bevétel átszámítva kevesebb forintot ér. A válasz részben belső hatékonyságjavítás, beszerzési és logisztikai átszervezés, az értékesítéshez igazított marketing; ezekből idén mintegy 2 milliárd forint megtakarítást várnak.
A több lábon állás előnyét Ormosy Gábor a mobilitási üzletággal szemléltette. Az autómegosztás, autóbérlés és flottakezelés együtt 25 százalékos növekedést mutatott; mintegy 2 milliárd forintos EBITDA-ja a csoportszintű mutató 38 százalékát adta, az árbevétel körülbelül 5 százaléka mellett. Az EBITDA a kamatok, adózás és értékcsökkenés előtti eredményt jelenti.
A cég az elmúlt három-négy évben 222 terjeszkedési lehetőséget vizsgált, 152 ajánlatban vagy tenderben vett részt. A régióban hét év alatt gazdát cserélő 86 importőri jog 22 százalékát szerezte meg. Lengyelország kiemelt lehetőség, a kerekasztalon pedig Magyarország, Szlovénia és hosszabb távon Románia potenciálja is előkerült.
A befektetőket azonban a növekedés mellett annak nyeresége érdekli. Debreczeni Csaba, az MBH Befektetési Bank vezető részvényelemzője az árrésnyomás miatt felülvizsgált értékelésről és a kisebb magyar részvények alacsony likviditásáról beszélt. Miró József, az Erste vezető elemzője hangsúlyozta: a célárhoz képest való felértékelődési lehetőséget a kockázathoz és a tőkeköltséghez kell mérni. Somlai-Kiss Máté, a Concorde részvényelemzője 154, Puzsár József, az OTP Global Markets senior elemzője 158 forintos célárat ismertetett. Utóbbi szerint az árrésnyomás enyhülése hozhatna fordulatot.
A vezetés a 2028-as célokhoz felvásárlásokkal is számol, de védené a mérleg stabilitását; a következő két évben várhatóan nem javasol osztalékot. Nagyobb tranzakciónál tőkebevonás és nemzetközi tőzsdei megjelenés is felmerülhet. A stratégia próbája így az lesz, hogy a ma megszerzett piacból mikor válik tartós nyereség, és meddig finanszírozható annak kiépítése a jelen egyre szűkebb árréseiből.
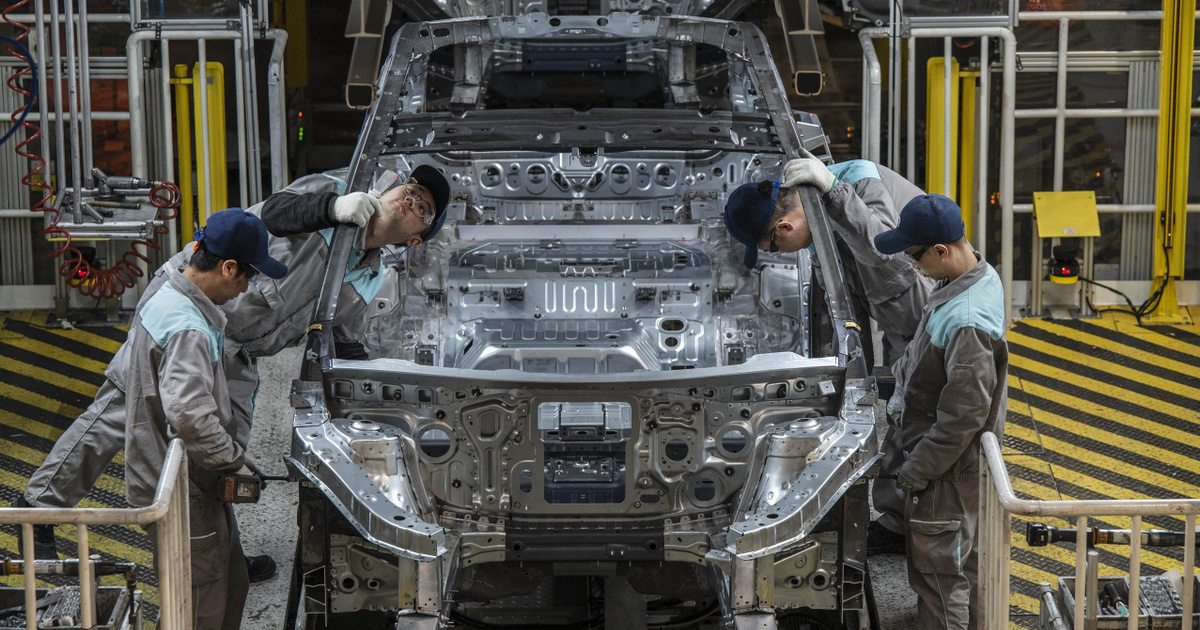
(Borítókép: A kínai elektromosautó-gyártó NIO munkásai egy jármű alvázát ellenőrzik 2025. január 17-én. Fotó: Kevin Frayer / Getty Images)
Itt állítsa be, hogy az Index az elsők között legyen a Google-találatokban!


Ismerd meg a film mögött álló művészek történeteit és szerezd be a Hogyan tudnék élni nélküled? kulisszakönyvét!


Kövesse az Indexet Facebookon is!
Követem!