di
Andrea Rinaldi
Addio «foresta pietrificata»: in quattro anni il consolidamento bancario trasformerà il panorama credito italiano così come lo abbiamo conosciuto finora. Ma anche i piccoli istituti si preparano
Manca solo il verdetto dell’Antitrust, anche se gran parte delle prescrizioni su sportelli e governance di Generali sono trapelate. Quanto al Golden power il governo sarebbe orientato a non usarlo. E con il «sì» del cda di Mps, ora la strada verso Rocca Salimbeni per Intesa Sanpaolo sembra spianata.
Quasi in contemporanea a questa Opas sono cominciate le trattative per la «fusione amichevole» tra Banco Bpm e Crédit Agricole Italia, che entrerà nel vivo nel primo trimestre del 2027 per chiudersi, verosimilmente in estate.
Nel 2029 un oligopolio con il 60% di mercato
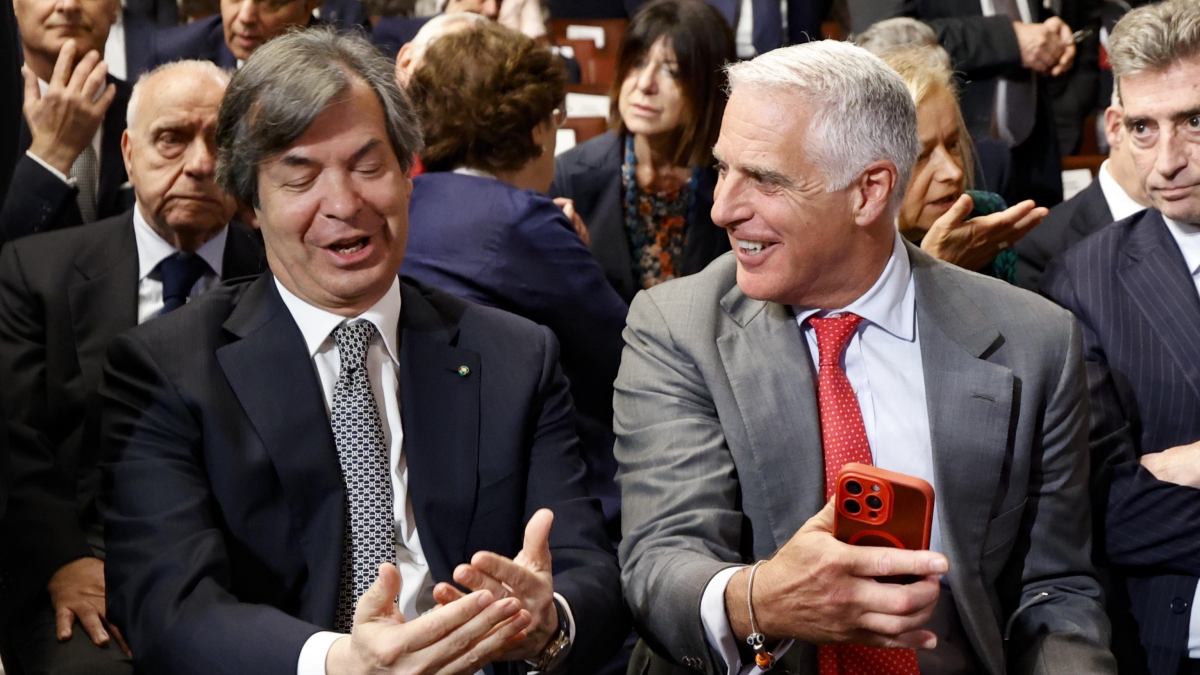
Unicredit invece aspetta di entrare in possesso delle azioni dell’Ops su Commerzbank per convocare a gennaio l’assemblea straordinaria dell’istituto di Francoforte e ridefinirne cda oltre che metterne a punto l’integrazione con la sua Hvb. Il tutto tenendo conto degli accordi con Berlino. Infine nel 2028 sarà operativo il trasferimento delle 635 filiali Mps a Bper via Unipol. Insomma nel giro di quattro anni il panorama bancario italiano degli ultimi quindici anni verrà stravolto e la «foresta pietrificata del credito» (come la definì nell’88 Giuliano Amato pochi anni prima della legge che fece nascere le fondazioni bancarie) diventerà un boschetto con pochi, ma robusti alberi. «Un oligopolio», è stata la profezia di Andrea Orcel. «Entro la fine del 2029 il settore si sarà stabilizzato e si arriverà, di fatto, a un oligopolio con quattro gruppi bancari ben consolidati che deterranno oltre il 60% del mercato», ha preconizzato il ceo di Unicredit alla Morgan Stanley Conference a Londra.
Questo avrà non poche conseguenze. Per i futuri governi, che con queste nuove banche dovranno imparare a trattare. Ma anche per le aziende e le famiglie, in termini di condizioni di accesso al credito, di gestione dei propri risparmi e di concorrenza perfetta.
Le banche «less significant»
Ovviamente tali riflessioni non valgono solo per i «big». In Italia insistono anche 90 banche «less significant» — ovvero più piccole e non vigilate da Bce, ma da Bankitalia — che aspettano il momento buono per far partire anch’esse un nuovo risiko. Ci sono istituti molto piccoli che devono affrontare il problema della dimensione minima funzionale. Ad esempio sostenendo costi di compliance spropositati per i loro bilanci e i loro business.
E ci sono banche che vivono un cost of equity basso perché hanno una proprietà cosiddetta istituzionale: gli azionisti si accontentano di un rendimento atteso inferiore per detenere le loro azioni e quindi per loro può essere il momento giusto per fare fusioni o acquisizioni. In questo caso il panorama creditizio non è detto che si ridurrà, anzi, gli istituti più specializzati o territoriali è probabile che resteranno dei forti arbusti, ai piedi dei grandi alberi.
Nuova app L’Economia. News, approfondimenti e l’assistente virtuale al tuo servizio.
SCARICA L’ APP

Iscriviti alle newsletter de L’Economia. Analisi e commenti sui principali avvenimenti economici a cura delle firme del Corriere.
21 novembre 2026 ( modifica il 21 novembre 2026 | 09:23)
© RIPRODUZIONE RISERVATA