
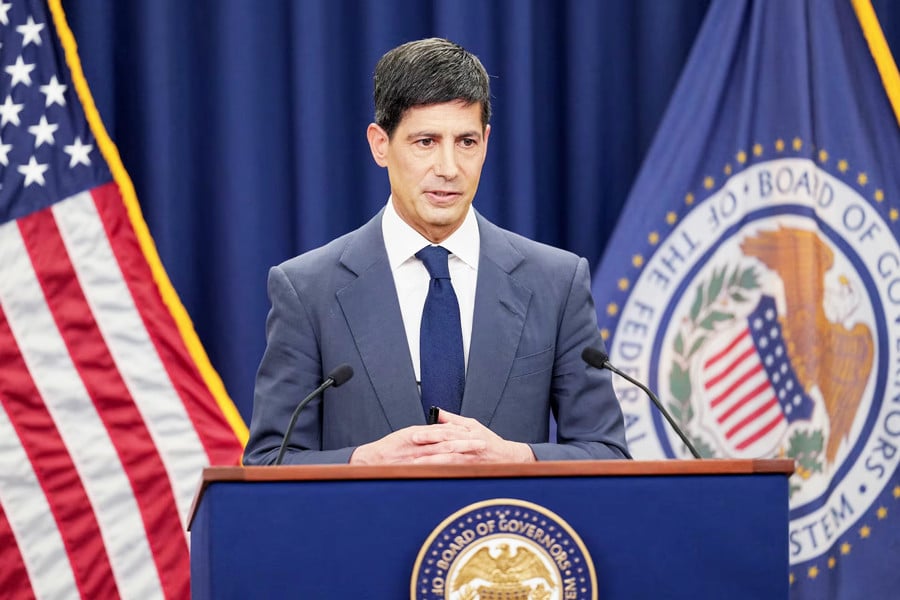
Federal Open Market Committee (FOMC) – Federal Reserves beslutande organ för penningpolitik – beslutade enhälligt om att höja styrräntan med 0,25 procentenheter till cirka 3,75–4 %. Detta är den första höjningen sedan 2023 och den första större justeringen av penningpolitiken under ordförande Kevin Warsh.
Det är värt att notera att Fed fattade beslutet att höja räntorna när den amerikanska ekonomin inte visade några tecken på försvagning. Konsumenternas och företagens utgifter förblev motståndskraftiga, medan arbetsmarknaden ännu inte hade gått in i en kraftig nedgång. Detta skapade utrymme för Fed att prioritera prisstabilitet snarare än att snabbt lätta på penningpolitiken för att stimulera tillväxten.
För Washington just nu ligger bakom inflationen en ännu svårare faktor att kontrollera: energi. Den geopolitiska utvecklingen i Mellanöstern har ytterligare ökat volatiliteten i oljeutbudet och -priserna. Reuters rapporterade att oljepriserna sjönk den 17 september efter att Saudiarabien försökt få ut mer råolja på marknaden via Oman, men instabiliteten i regionen utgör fortfarande en potentiell risk för störningar i utbudet.
För Fed är detta en komplex situation. Räntorna kan inte direkt öka oljeutbudet eller lösa en konflikt. Om energichocken är kortvarig kan en alltför aggressiv penningpolitisk respons medföra onödiga kostnader för ekonomin. Men om höga energipriser kvarstår och spiller över på transporter, produktion, varor och tjänster kan det vidmakthålla inflationen. Därför måste myndigheten beakta inte bara nuvarande priser utan även risken för en ogynnsam inflationsutveckling.
En annan anledning till att detta beslut är så betydelsefullt är Feds trovärdighet på finansmarknaderna. Styrräntor påverkar främst kostnaden för kortfristigt kapital direkt, medan långfristiga obligationsräntor i hög grad beror på investerarnas förväntningar om inflation och framtida penningpolitik.
Om marknaden uppfattar att Fed saknar beslutsamhet att få tillbaka inflationen till 2 % kan därför de långfristiga avkastningarna stiga, vilket sätter press på lånekostnaderna för företag, husköpare och den amerikanska regeringen . KPMG-ekonomen Diane Swonk menar att starkare inflationskontroller är nödvändiga för att minska de långfristiga lånekostnaderna – en viktig fråga för investerare.
Denna senaste räntehöjning är uppenbarligen inte tillräcklig för att bekräfta att USA kommer att gå in i en utdragen cykel av räntehöjningar. Även om 16 av 18 Fed-ledare vid det senaste mötet förutspådde att räntorna skulle kunna höjas minst en gång till i år, är verkligheten att efterföljande policyjusteringar fortfarande kommer att bero på inflation, sysselsättning, konsumtion och energipriser. Om pristrycket minskar snabbt kanske Fed inte behöver fortsätta att strama åt; omvänt kommer ihållande inflation att ge ytterligare rättfärdigande för att bibehålla eller höja räntorna.
Vissa analytiker menar att marknadens reaktion på beslutet delvis återspeglar investerarnas positiva bedömning av Feds antiinflationsbudskap. Kortfristiga obligationsräntor steg, medan långfristiga räntor sjönk. Detta indikerar att marknaden litar på Feds förmåga att kontrollera inflationen på medellång sikt, snarare än att fokusera på den omedelbara effekten av en enskild räntehöjning.
Ändå finns det en ”motvind” i och med att Feds beslut kommer mitt i president Donald Trumps upprepade uppmaningar till en kraftig sänkning av räntorna. Enligt Vita huset skulle lägre räntor stödja ekonomin och minska lånekostnaderna. Feds beslut visar dock att myndigheten inte vill lätta på penningpolitiken för tidigt för att undvika ett utdraget inflationsscenario. Detta innebär inte en konfrontation mellan Vita huset och Fed. Feds förmåga att fatta datadrivna beslut är avgörande för att upprätthålla marknadens förtroende.
Denna räntehöjning visar att huvudsyftet är att upprätthålla en balans mellan en relativt stabil ekonomi och en inflation som ännu inte har återgått till målet, och mellan den energichock som penningpolitiken inte direkt kan hantera.
Källa: https://baotuyenquang.com.vn/quoc-te/202609/quyet-dinh-tang-lai-suat-cua-cuc-du-tru-lien-bang-myuu-tien-ngan-lam-phat-cung-co-niem-tin-thi-truong-085694d/